Budjetointi ilman pankkiyhteyttä: miksi se toimii
Pitääkö budjettisovellukselle antaa pankkitunnukset? Ei. Mitä PSD2 oikeasti tarkoittaa, mitä sovellus näkee — ja miksi itse kirjaaminen pitää rahat näkyvissä.
“Pitääkö tähän antaa pankkitunnukset?”
Se on ensimmäinen kysymys, jonka moni kysyy budjettisovelluksesta — ja ihan aiheesta. Pankkitunnukset ovat suomalaiselle sama kuin henkilöllisyys. Niillä kirjaudutaan Kelaan, verottajalle, terveyspalveluihin. Ajatus siitä, että ne annettaisiin jollekin sovellukselle, tuntuu väärältä, vaikka ei osaisi sanoa miksi.
Lyhyt vastaus: ei tarvitse. Budjetointi toimii ilman pankkiyhteyttä, ja monelle se toimii paremmin ilman. Tässä jutussa selitetään rauhassa, mitä “pankkiyhteys” oikeasti tarkoittaa, mitä sovellus silloin näkee, ja miksi omin käsin kirjaaminen on enemmän kuin vaihtoehto.
Mitä “pankkiyhteys” oikeasti tarkoittaa
Aloitetaan siitä, että pankkiyhteys ei ole vaarallinen eikä hämärä. Se on EU:n sääntelemä asia.
Vuodesta 2019 alkaen on ollut voimassa toinen maksupalveludirektiivi, PSD2. Finanssiala tiivistää sen kuluttajalle näin: pankkien on avattava tilitiedot sellaisille kolmansille palveluntarjoajille, joilla on toimilupa — mutta vain sinun nimenomaisella suostumuksellasi, ja vain niille tileille, jotka itse yhdistät. Suostumus pitää antaa erikseen; yleiset käyttöehdot eivät riitä.
Kaksi asiaa, jotka kannattaa tietää:
- Sovellus ei saa pankkitunnuksiasi. Kunnollinen PSD2-yhteys tehdään pankin omalla tunnistautumisella, ja Finanssialan mukaan niin sanottu ruutukaappaus — se, että sovellus pyytäisi tunnuksiasi ja kirjautuisi puolestasi — ei ole sallittua.
- Sovellus näkee sen, mitä sinäkin näet. Yhdistetyn tilin tapahtumat, saldot, vastaanottajat. Ei enempää, mutta ei myöskään vähempää.
Valvonnasta vastaa Suomessa Finanssivalvonta. Ja lisää on tulossa: EU:n komissio on ehdottanut PSD2:n seuraajaa (PSD3) ja laajempaa rahoitustietojen jakamisen asetusta (FIDA), josta neuvosto muodosti kantansa loppuvuodesta 2024. Ne ovat vielä valmistelussa, mutta suunta on selvä: tietoja jaetaan jatkossa enemmän, ja käyttäjän hallinnasta pidetään kiinni.
Eli: pankkiyhteys on säännelty, laillinen ja monelle hyödyllinen. Se on valinta, ei uhka. Kysymys on, sopiiko se sinulle — ja siinä kohtaa tullaan siihen, mitä automaatio tekee näkyvyydelle.
Miksi itse kirjaaminen toimii
Tässä on se asia, josta harva puhuu: automaattinen seuranta ja oma seuranta eivät ole sama asia eri hinnalla. Ne tekevät eri asioita.
Kun sovellus hakee tapahtumat pankista, sinun ei tarvitse tehdä mitään. Se on mukavaa. Mutta se tarkoittaa myös, ettei sinun tarvitse katsoa mitään. Kuluttajatutkija Yiling Zhangin vuonna 2023 julkaistussa tutkimuksessa verrattiin sovelluksen käyttäjiä, jotka kirjasivat menonsa itse, niihin, joilla seuranta oli automaattista. Itse kirjaavilla oli vahvempi tietoisuus omasta taloudestaan; automaattinen seuranta liittyi vähäisempään huomioon ja heikompaan tietoisuuteen.
Se sopii siihen, mitä maksamisen psykologiasta tiedetään laajemmin: mitä huomaamattomampi maksu, sitä vähemmän se jää mieleen. (Kirjoitimme tästä tarkemmin jutussa mihin rahat katoavat.) Kun kirjaat kaupan kassalla viisitoista euroa itse, se on muutama sekunti — ja niissä sekunneissa tapahtuu se, minkä takia koko budjetointia tehdään: näet sen.
Tästä syystä sekä Takuusäätiö että Martat neuvovat aloittamaan kynällä ja paperilla. Ei siksi, että paperi olisi parempi teknologia, vaan siksi, että kirjoittaminen on katsomista.
Kirjaaminen ei ole työtä. Se on se hetki, jolloin raha muuttuu näkyväksi.
Vie kirjaaminen liikaa aikaa?
Rehellisesti: se vie vähän. Kymmenen, kaksikymmentä sekuntia per ostos. Mutta kannattaa huomata, mitä ei tarvitse kirjata.
Laskut ovat kiinteitä ja toistuvia — ne syötetään kerran, ja sen jälkeen ne vain ovat kalenterissa. Tulot samoin. Jäljelle jää se osa, joka oikeasti vaihtelee: ruoka, kahvit, bussi, se yksi ostos. Ja juuri se osa on se, jonka haluatkin nähdä, koska juuri sinne rahat katoavat.
Käytännössä kirjaamista tulee muutama rivi päivässä. Jos se tuntuu liialta, kokeile kaksi viikkoa. Monelle käy niin, että lopettamisen sijaan he vilkaisevat rahatilanteensa aamulla samaan tapaan kuin sään.
Mitä budjettisovellus saa kerätä — ja miten se tarkistetaan
Pankkiyhteys tai ei, jokainen sovellus käsittelee henkilötietoja. Ja sinulla on oikeus tietää, miten. Tietosuojavaltuutetun toimiston mukaan palvelun on kerrottava sinulle selkeällä kielellä ainakin nämä:
- kuka tietoja käsittelee ja miten heihin saa yhteyden
- mihin tarkoitukseen tietoja käytetään
- kuinka kauan niitä säilytetään
- kenelle niitä luovutetaan ja siirretäänkö niitä EU:n ulkopuolelle
- mitkä ovat sinun oikeutesi — esimerkiksi tietojen poistaminen
Tämä on hyvä lista, ja sen voi käydä läpi minkä tahansa sovelluksen tietosuojaselosteesta viidessä minuutissa. Jos jokin kohta puuttuu tai on kirjoitettu niin, ettei sitä ymmärrä, se kertoo jo jotain. Traficomin perusohjeet pätevät myös: lataa sovellukset vain virallisista kaupoista ja katso, mitä käyttöoikeuksia ne pyytävät. Budjettisovellus ei tarvitse sijaintiasi.
Entä kahdestaan?
Kun taloutta jaetaan kahden ihmisen kesken, yksityisyyskysymys saa uuden muodon. Haluatteko nähdä toistenne kaikki tapahtumat — vai vain yhteisen kokonaisuuden?
Pankkiyhteydellä toimivissa sovelluksissa vastaus on usein kaikki tai ei mitään: yhdistetään molempien tilit, ja molemmat näkevät kaiken. Ilman pankkiyhteyttä se on valinta. Kumpikin syöttää yhteiseen näkymään ne tulot ja laskut, jotka ovat yhteisiä, ja omat asiat pysyvät omina. Kokonaisuus näkyy; yksityiskohdat eivät välttämättä.
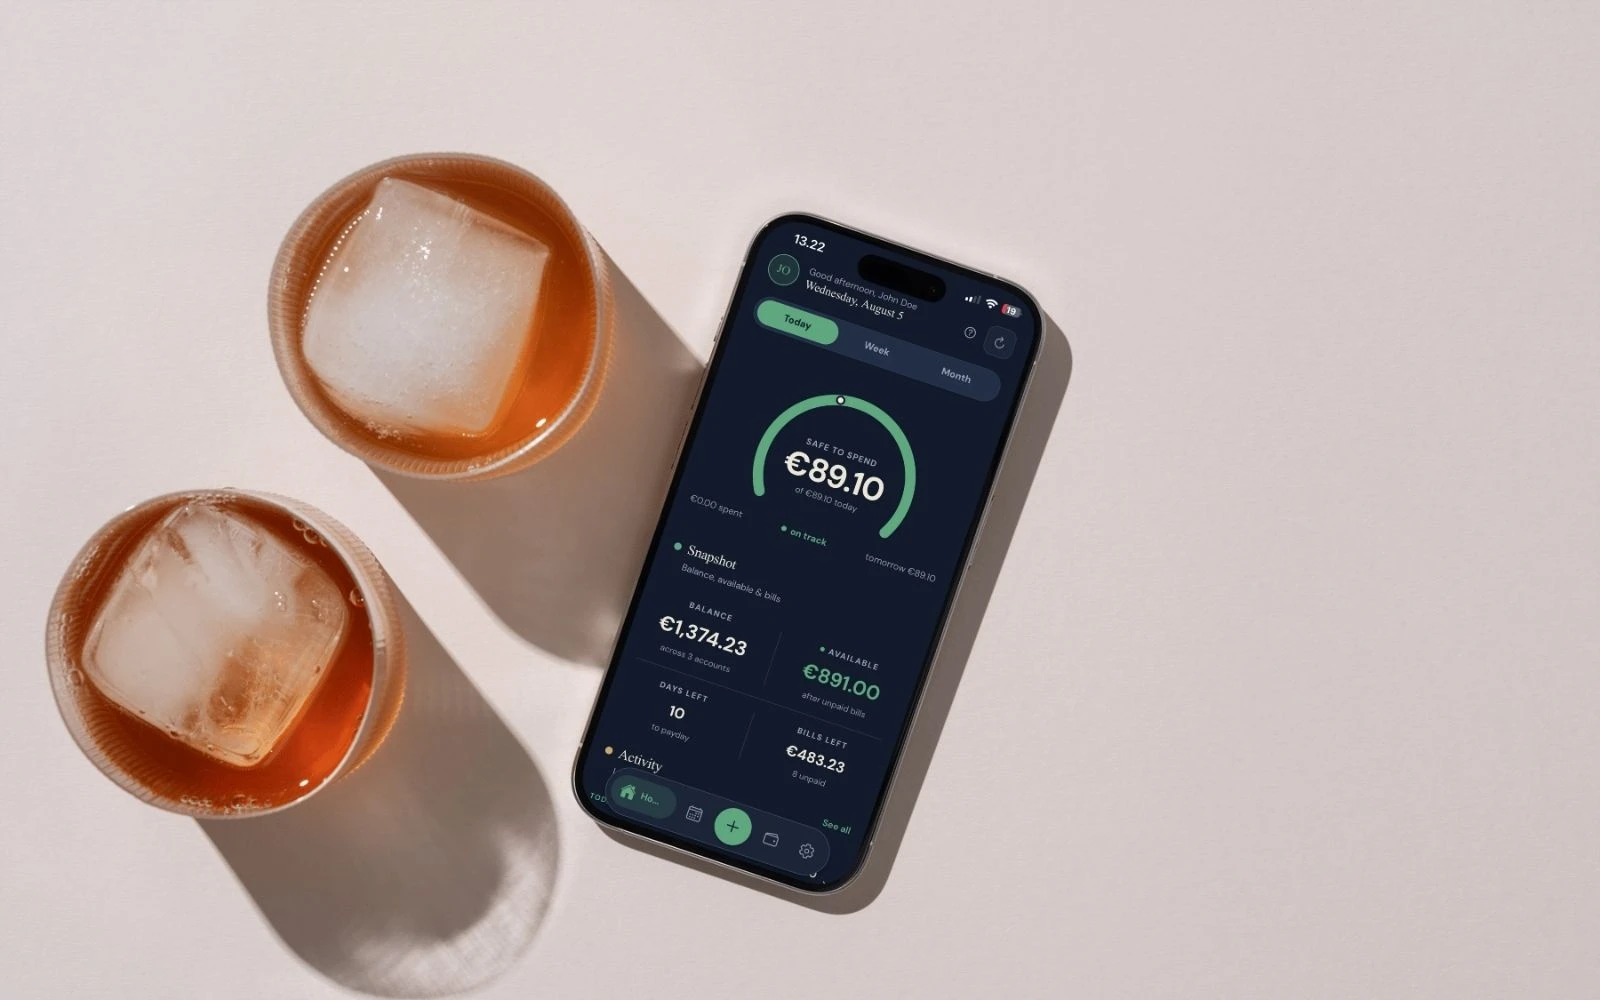
Prsperous on rakennettu tälle periaatteelle. Sovellukselle ei anneta pankkitunnuksia eikä tilejä yhdistetä — syötät tulot ja laskut itse, ja sovellus laskee siitä, paljonko on Käytettävissä. Kahdestaan käytettynä siihen tulee yhteinen potti ja kummallekin oma luku. Siitä, miten yhteiset kulut kannattaa jakaa, on oma juttunsa.
Kenelle pankkiyhteys kuitenkin sopii
Olisi epärehellistä väittää, että manuaalinen kirjaaminen on aina parempi. Jos haluat, että jokainen tapahtuma luokitellaan automaattisesti, tai seuraat useita tilejä ja luottokortteja, PSD2-yhteydellä toimiva sovellus on oikea työkalu siihen. Sääntely suojaa sinua, ja hyvin tehtynä yhteys on turvallinen.
Meidän näkemyksemme on vain tämä: budjetoinnin tarkoitus ei ole kerätä tapahtumia vaan nähdä oma kuukausi. Ja siihen ei tarvita pankkiyhteyttä. Siihen tarvitaan tulot, laskut ja hetki päivässä — asioita, jotka ovat ihan jokaisen ulottuvilla, riippumatta pankista, tuloista tai siitä, pitääkö itseään numeroihmisenä.
Jos haluat kokeilla, näin se toimii — ja usein kysytyistä löydät vastauksen siihen, täytyykö pankkitili yhdistää. (Ei täydy.)
Tiedä, paljonko on turvallista käyttää — joka päivä.
Prsperous antaa sinulle työkalut ja selkeyden, ei taloudellista neuvontaa.