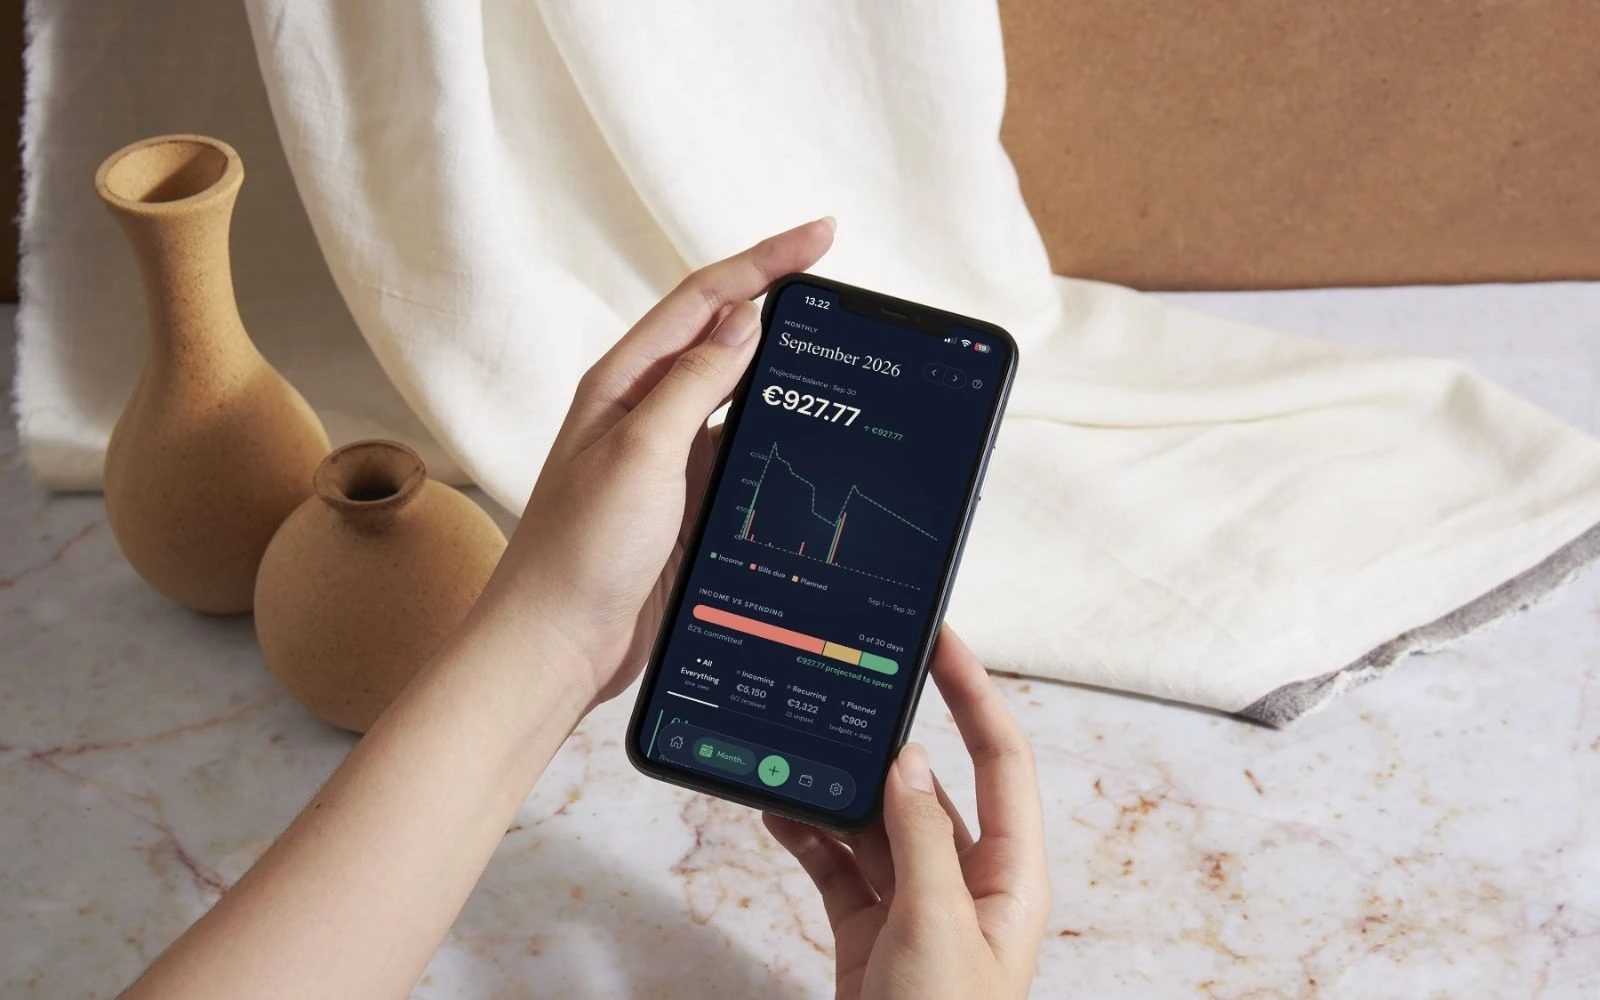
Kuukausibudjetti, joka näyttää kuukauden etukäteen
Kuukausibudjetti kolmessa askeleessa: laskut ensin, sitten mitä jää — ja paljonko siitä on per päivä. Mukana Kelan maksupäivät ja mitä tehdä, kun se ei pidä.
Kuukausi ei ole liian lyhyt. Se on vain näkymätön.
Siinä on koko kuukausibudjetin idea yhdessä lauseessa. Ei se, että kirjoitat jokaisen euron ylös ja tunnet syyllisyyttä, kun luvut eivät täsmää. Vaan se, että näet kuukauden ennen kuin se tapahtuu — ja kuun 25. päivä lakkaa olemasta yllätys.
Tämä on ajankohtaisempaa kuin moni arvaa. Ylen elokuussa 2026 uutisoiman Danske Bankin selvityksen mukaan 38 prosentilla suomalaisista ei ole lainkaan taloudellista puskuria — Ruotsissa vastaava luku on 22, Tanskassa 21. Ja Finanssialan tammikuun 2026 tutkimuksessa 39 prosenttia ei säästä tai sijoita lainkaan.
Se ei tarkoita, että 39 prosenttia suomalaisista olisi huonoja rahan kanssa. Se tarkoittaa, että aika moni elää kuukauttaan ilman karttaa. Tässä ohje kartan piirtämiseen — kolme askelta, ja jokainen niistä on sellainen, jonka kuka tahansa osaa.
Mikä kuukausibudjetti on (ja mikä se ei ole)
Kuluttajaviraston vanha, mutta edelleen pätevä opas määrittelee asian tylsän hyvin: budjetti on arvio tai suunnitelma menoista ja tuloista, jonka tarkoitus on mitoittaa menot tulojen mukaan. Martat sanovat saman lämpimämmin: budjetoimalla jaat rahasi etukäteen ja päätät jokaiselle eurolle oman tehtävän.
Huomaa sana arvio. Budjetti ei ole lupaus. Se ei ole dieetti. Se on kartta, jota saa korjata matkan varrella.
Budjetti ei ole lupaus vaan kartta: laskut ensin, sitten päivät.
Askel 1: tulot — ja milloin ne tulevat
Useimmat budjettiohjeet alkavat “laske tulosi yhteen”. Se on hyvä alku, mutta siitä puuttuu yksi asia, joka aiheuttaa ison osan loppukuun tiukkuudesta: milloin raha tulee tilille.
Palkka tulee monella 15. päivänä tai kuun viimeisenä. Kelan etuuksilla on omat päivänsä: yleinen asumistuki ja opintotuki maksetaan kuukauden ensimmäisenä pankkipäivänä, lapsilisä 26. päivänä. Vuokra lähtee yleensä kuun alussa. Sähkölasku silloin kun lähtee.
Kirjoita siis tulot ylös päivämäärän kanssa. Jos palkka tulee 15. päivänä ja vuokra lähtee 1. päivänä, kuukautesi ei oikeastaan ala ensimmäisenä — ja se on hyvä tietää ennen kuin suunnittelet loppua.
Askel 2: laskut ensin
Takuusäätiön järjestys on selkeä: ensin tulot, sitten kiinteät menot — asuminen, ruoka, lääkkeet — ja vasta sitten kaikki muu. Kirjoita jokainen lasku ylös eräpäivineen: vuokra tai vastike, sähkö, netti, puhelin, vakuutukset, lainanlyhennykset, tilaukset (ne kaikki — jos et ole vielä listannut niitä, tässä on syy tehdä se).
Sitten se kohta, jonka moni ohittaa: epäsäännölliset laskut. Vakuutus kerran vuodessa, auton vero, hammaslääkäri, joulu. Ne eivät ole yllätyksiä — ne vain tulevat harvoin. Jaa vuosittainen summa kahdellatoista ja varaa se joka kuukausi sivuun, niin marraskuun vakuutuslaskuun on rahat sivussa jo kesäkuussa. (Prsperousissa tätä varten on Säilytystili — paikka, johon rahaa siirretään odottamaan tiettyä laskua. Mutta idea toimii myös tavallisella säästötilillä tai paperilla.)
Kun laskut on listattu, laske ne yhteen. Tämä luku on kuukautesi kiinteä osa. Se ei jousta, joten sen kannattaa olla tiedossa.
Askel 3: mitä jää — ja paljonko per päivä
Nyt tulee se askel, joka erottaa toimivan budjetin kaikista niistä, jotka on aloitettu ja hylätty.
Takuusäätiö antaa siihen suoran kaavan: päiväbudjetti on nettotulot miinus kiinteät menot, jaettuna kuukauden päivillä. Yksinkertaista, ja juuri siksi se toimii.
Kuvitteellinen esimerkki: nettotulot 2 400 euroa, laskut ja säästöön siirto yhteensä 1 650 euroa. Jää 750 euroa. Kolmellakymmenellä jaettuna se on 25 euroa päivässä — ruokaan, bussiin, kahviin, kaikkeen siihen elämään, joka ei ole laskuja.
Miksi tämä on niin tärkeää? Koska “750 euroa loppukuuksi” on abstraktio. “25 euroa tänään” on jotain, jonka kanssa voi elää. Sen kanssa voi tehdä valintoja ruokakaupassa. Ja jos tänään meni 40, tiedät heti, että huomenna on vähän vähemmän — ei kuun lopussa, vaan huomenna.
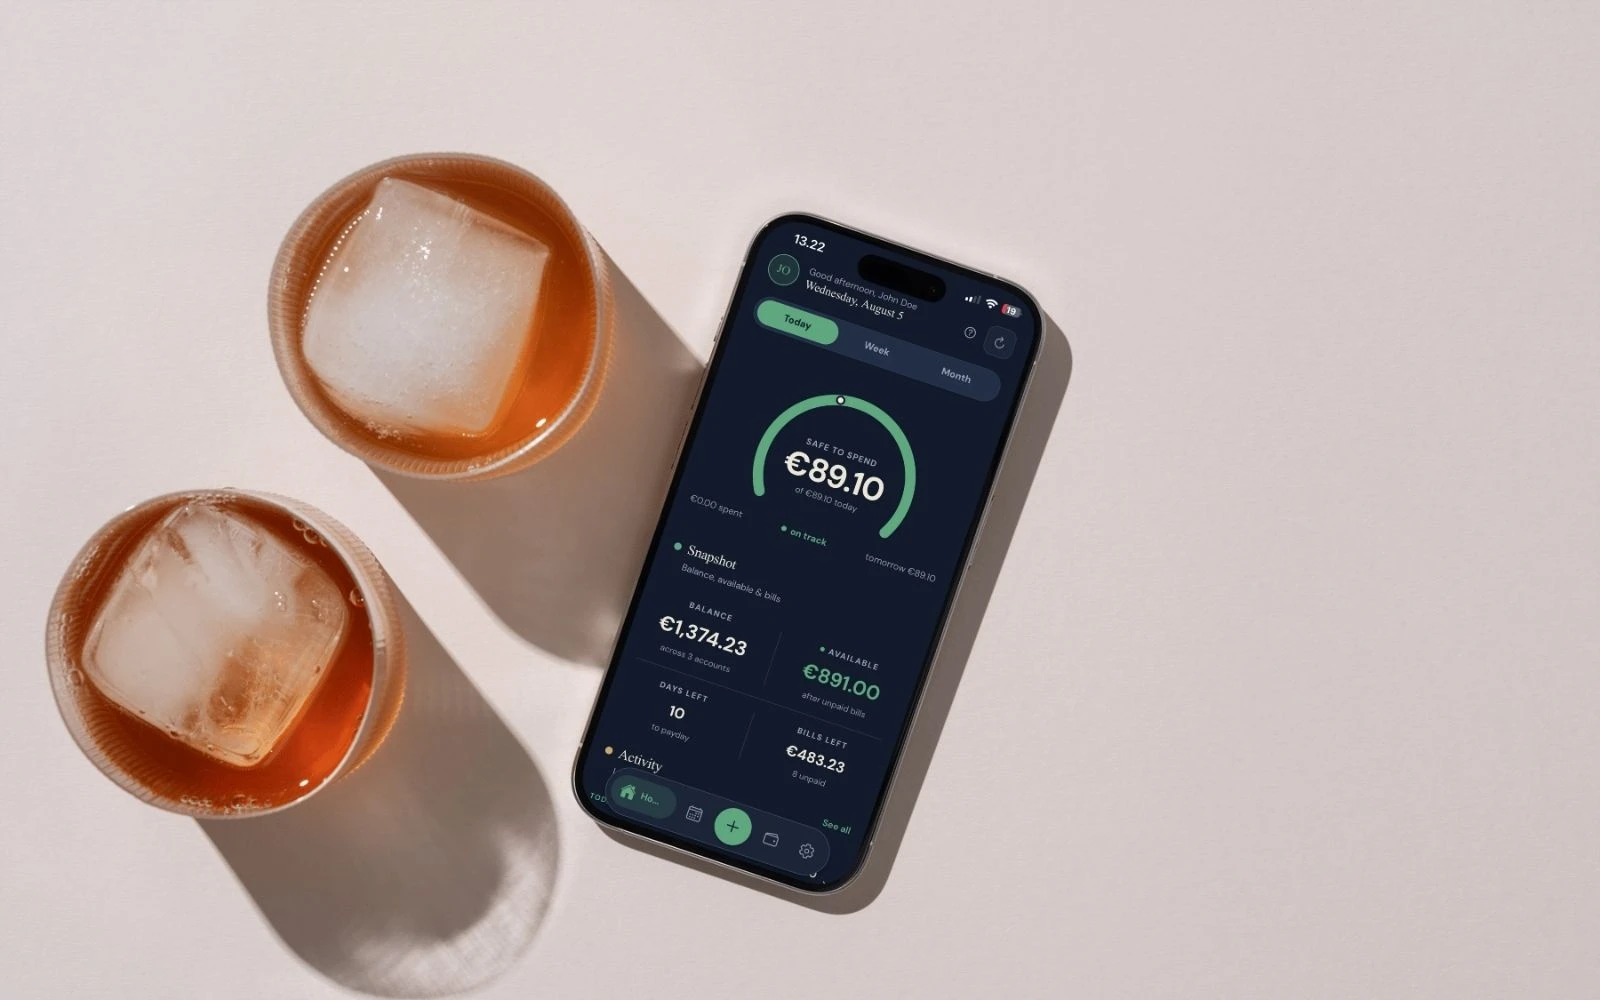
Tämä on sama luku, jonka Prsperous laskee joka päivä ja kutsuu nimellä Käytettävissä. Jos haluat tietää tarkemmin, mitä se seuraa ja miksi se ei ole sama kuin tilin saldo, tässä on selitys.
50/30/20 — ja suomalainen todellisuus
Melkein jokainen budjettiohje mainitsee 50/30/20-säännön: puolet välttämättömyyksiin, 30 prosenttia haluihin, 20 prosenttia säästöön. Sääntö on peräisin Elizabeth Warrenin ja Amelia Warren Tyagin kirjasta All Your Worth vuodelta 2005, ja se on hyvä kompassi.
Mutta se on kompassi, ei viivotin. Tilastokeskuksen mukaan suomalaisten kotitalouksien kulutuksesta keskimäärin noin 59 prosenttia menee välttämättömyyksiin, ja pelkkä asuminen energioineen vie noin kolmanneksen — pienituloisimmalla viidenneksellä lähes 40 prosenttia. Eli monelle se “50 prosenttia välttämättömyyksiin” on lähtökohtaisesti epärealistinen, eikä se ole kenenkään vika.
Siksi omat luvut voittavat aina yleisen säännön. Se, mitä säästöön pitäisi laittaa, on sinun ja tilanteesi asia — me emme anna siihen neuvoa, mutta annamme työkalut sen näkemiseen.
Entä kun kuukausi ei mene niin kuin piti?
Menee se joskus. Auto hajoaa, viikko oli rankka, tuli tilattua. Perinteinen budjettiohje käsittelee tämän epäonnistumisena: “ole kurinalaisempi, yritä ensi kuussa uudestaan”.
Me ajattelemme toisin. Jos 12. päivänä huomaat, että rahaa on mennyt enemmän kuin piti, kuukausi ei ole pilalla. Sinulla on 18 päivää jäljellä, ja niille lasketaan uusi luku. Se on koko päiväbudjetin pointti: virhe ei kasaudu kuun loppuun, vaan jakautuu jäljellä oleville päiville. Pieneen tilanteeseen pieni korjaus.
Talous- ja velkaneuvoja Maija Nykänen sanoi Ylelle asian, joka kannattaa muistaa: budjetointi antaa varmuutta — mutta myös vapautta jokapäiväiseen rahankäyttöön. Kun tiedät, mihin on varaa, sen voi käyttää rauhassa.
Kaksi erityistapausta:
- Viiden viikon kuukausi. Jos palkka tulee kerran kuussa, muutama kuukausi vuodessa on käytännössä päivän tai kaksi pidempi. Jaa siis oikealla päivien määrällä, älä aina kolmellakymmenellä.
- Kuukausi, jossa laskut kasautuvat. Vakuutus + sähkö + auton huolto samassa kuussa. Jos olet varannut epäsäännöllisiin laskuihin joka kuukausi (askel 2), tämä kuukausi ei eroa muista. Jos et, se on hyvä syy aloittaa ensi kuussa.
Kuukausibudjetti kahdestaan
Jos jaat talouden jonkun kanssa, kolme askelta pysyvät samoina — mutta niihin tulee yksi kysymys lisää jokaiseen: kenen? Kenen tulot, kenen laskut, mikä on yhteistä. Ja lopuksi kaksi lukua yhden sijaan: paljonko kummallakin on käytettävissä.
Se on ihan oma aiheensa, ja siitä on oma juttunsa. Tähän riittää yksi periaate: molempien pitää nähdä sama kuukausi. Kun toinen näkee laskut ja toinen ruokakaupan, kumpikaan ei näe kokonaisuutta.
Paperi, Excel vai sovellus?
Rehellinen vastaus: kaikki toimivat. Kuukausibudjetti ei vaadi ohjelmistoa, ja jos ruutupaperi tuntuu luontevimmalta, käytä ruutupaperia. Ilmaisia työkalujakin on: Takuusäätiön budjettilaskuri tekee askeleet 1 ja 2 selaimessa, ja saman säätiön Penno-palvelu on maksuton.
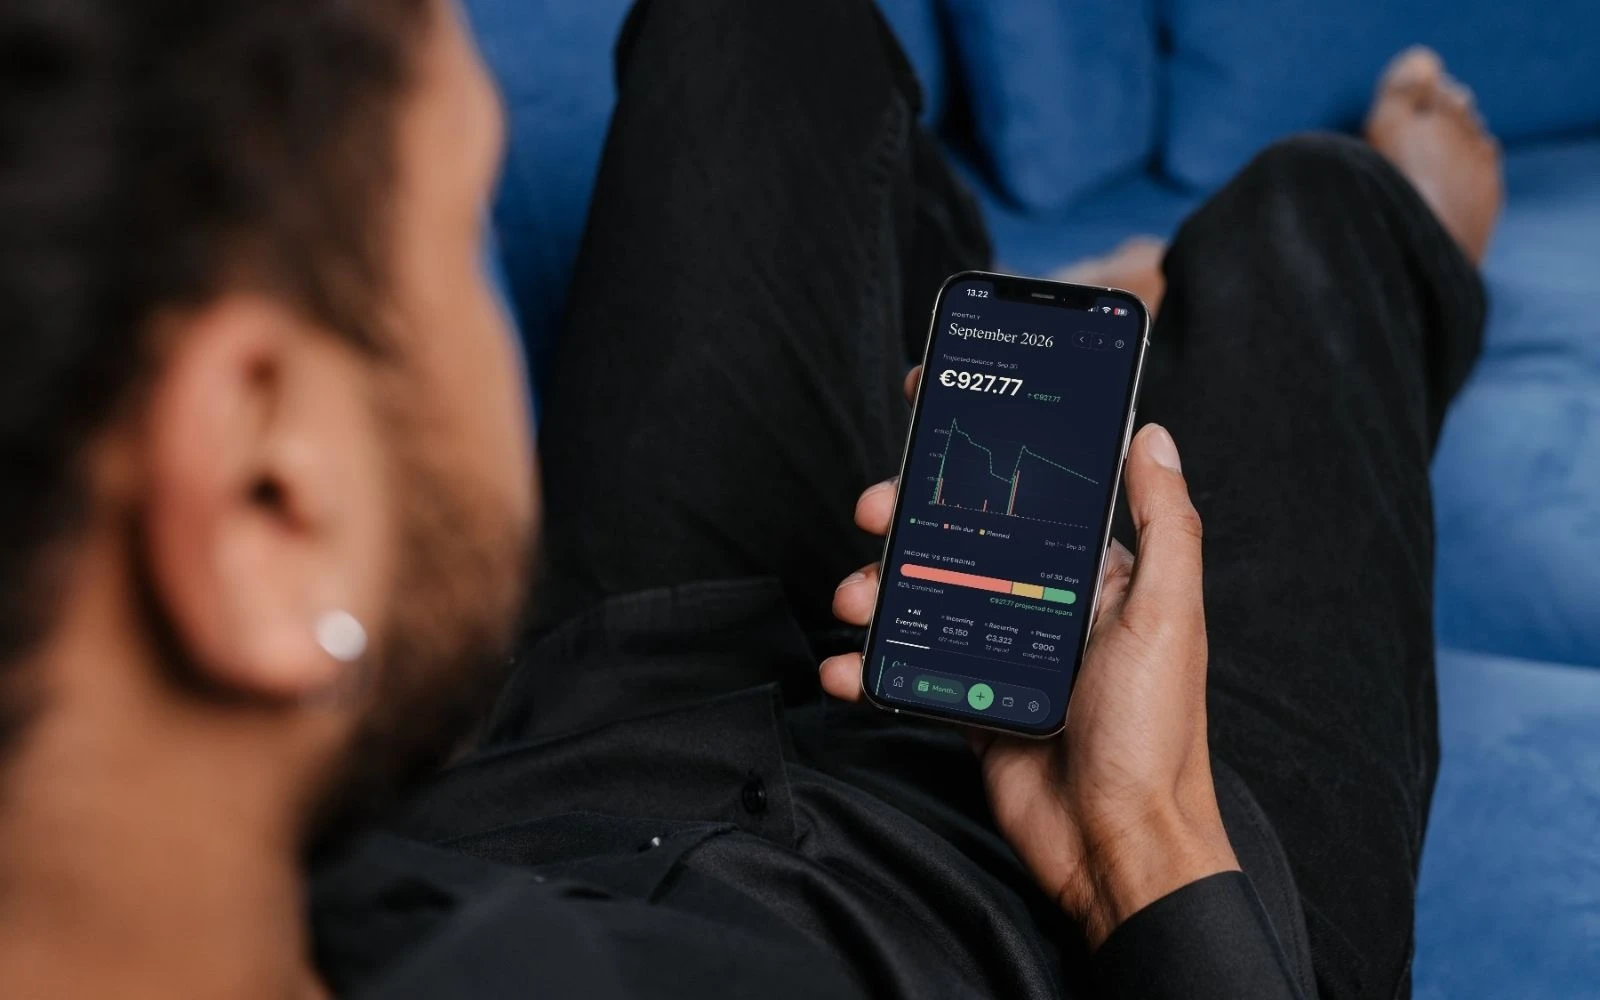
Se, mitä sovellus tuo lisää, on askel 3 ilman laskinta: kun kirjaat päivän ostokset, huomisen luku päivittyy itsestään. Prsperous tekee juuri tämän — ja sen voi ottaa käyttöön ilman pankkitunnuksia, syöttämällä tulot ja laskut itse. Näin se toimii.
Mutta työkalu on toissijainen. Ensisijaista on, että kuukausi on näkyvissä ennen kuin se tapahtuu. Ja se on mahdollista ihan jokaiselle — myös sille, joka on tähän asti ajatellut, ettei ole “numeroihminen”.
Pysy suunnitelmassa. Saavuta tavoitteesi.
Prsperous antaa sinulle työkalut ja selkeyden, ei taloudellista neuvontaa.